资产配置中最重要的事
所谓投资,对于很多人而言,是单维度单方向事情。 我们追求多维度双方向的资产配置。
研究说明:本文在研究与写作过程中可能参考了人工智能大模型的辅助输出,观点与结论均经人工审核。
所谓投资,对于很多人而言,是单维度单方向事情。
比如说,很多人认为投资就是炒股票,所以只能指望股票上涨的时候挣钱。但很不幸,至少在过去的10多年里,股票市场熊长牛短,所以持这种做法的人只有小部分的时间可以开心。
又比如说,我的很多同行和朋友是从事专业债券投资的,有时候也自我调侃一下,说做债券的人总是“盼望”宏观经济不好才能指望长期债券有好的资本利得收益。
这些都只是单方向的投资思维。
资产配置不是这样,它是多维度双方向的思维。我认为这是资产配置中最重要的事。
所谓多维度,指我们首先可以在多种可投资产品类型中,根据市场时机和估值挑选品种。简而化之,我们至少应该有两个维度,一个是股票,一个是债券。
所谓多方向,就是一个是买,一个是卖。估值便宜了可以买,估值贵了就卖,这个不用多说。但是对于企业家而言,卖股票或卖债券不仅是投资行为,还是企业经营行为,公司融资本质上就是卖股票或者卖债券。
所以,一旦用资产配置的眼光看待投资,就不再是看天吃饭的活了。无论市场处于哪个阶段,至少有四个选择,买股买债、买股卖债、卖股买债、卖股卖债。这点对于企业家或者金融从业者而言,更加重要。如果能立足价值和中长期做理性判断,资产配置可能是一件从容但有价值的事情,不仅可以力争资产稳健增值,而且有助于企业良性发展。
下面简单探讨站在资产配置角度,如何判断当前是处于买股买债、买股卖债、卖股买债、卖股卖债中的哪一个象限。对此问题有兴趣的朋友可以参考我写的**《一张图说明2019年股市投资的简明逻辑》。 **
这篇小文形成并发表于2019年牛市爆发前夜,提供了不同于众多民间股神和分析师的视角。和民间股神相比,我们更注重公开数据和背后以资金和价值为核心的逻辑,用科学实验的术语来说,就是可量化和可重复验证;和分析师相比,我们没有长篇大论,更希望立足投资实务,大道至简抓住主要矛盾。
几个基本观点如下:
1、无论股票还是债券,它的价值可以通过(隐含的)收益率反映。债券的收益率来自于其本身所具备的持有收益率;股票的收益刻画指标要兼顾已实现的利润创造能力和未来的经济增长能力。
2、总体而言,无论是股票还是债券,隐含收益率越高越值得投资。另外我们还要动态考虑资金面的因素。
3、经典教科书认为,股票和债券收益率呈跷跷板原理,也就是说股涨则债跌,或者相反。某些市场阶段如此,但这不是绝对的。受政府调控等众多因素影响,市场会出现股债估值同高或者同低的情况。我们不应受到教科书的窠臼。
4、过去历史数据表明,资产配置的使者不止一次光临过买股买债、买股卖债、卖股买债、卖股卖债中的每一个象限,并且驻足停留一段时间。理性的投资者和企业家有充分的时间做全局安排。
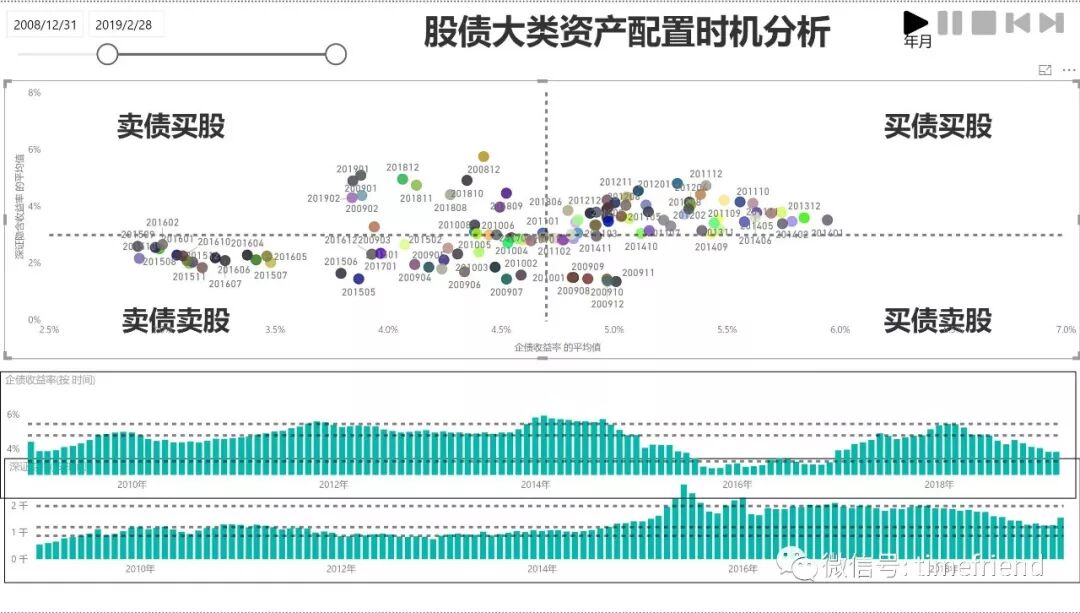
为了直观好理解,提供我们根据公开数据做的过去十年的股债配置图仅供参考。其中第一张图的X轴和Y轴分别是债券和股票的当期隐含收益率。每一个点代表过去的每一个月份。第二张图和第三张图分别是债券收益率和股票指数。通过动图更容易看见历史变迁,犹如沧海桑田。