信用风险管理,只需要搞清楚这五件事
做好信用管理,是固定收益投资的头等大事。虽千变万化,企业债主体面临的信用问题无非以上五个象限。 建立优化的数据分析决策模型,并结合完整的研究、尽调体系,这些风险基本可以提前至少半年以上发现,继而可以给予投资者规避重大损失,获得重大价值。
研究说明:本文在研究与写作过程中可能参考了人工智能大模型的辅助输出,观点与结论均经人工审核。
**一、信用风险的定义 **
所谓信用风险,指融资主体(国际、企业、个人等)因运营或其他原因,不能履约偿还债主利息及本金而造成的风险。金融投资中,风险包括波动性风险、操作风险、信用风险等。
相比波动性等风险,信用风险是实实在在的风险。如果可投资周期长于波动期,则波动性就不是风险,甚至,可以利用波动性创造更好的投资收益。信用风险则不然,一旦发生,则带来不可避免的损失。
固定收益投资尤为重视信用风险。多数固定收益投资者目标是获得确定性收益,偏稳健保守型。信用风险则是固定收益投资面临的第一风险,一旦发生,完全改变以期固定收益回报的初衷。
**二、信用风险和投资的关系 **
做投资者,大多盯着收益来看。其实风险和收益本身可以看成一个事情-投资管理行为的两个角度:令人满意的投资业绩离不开严格的风控,严格的风控是令人满意的风控的前提。
信用风险控制更加如此。对于固定收益投资而言,因为利息收益事先约定,只要投资时间够长,信用风险几乎就是唯一的风险。因而,防范好信用风险就是获得超额收益的来源。简单的说,固定收益的组合管理,可以象其他投资一样列正面清单,从中选择投资标的;同样,也可以在先列出负面清单,把不能做的事情搞明白,在负面清单外选择能做的事情,出风险的概率就比较小了。
**三、信用风险管理的实战意义 **
我们以下用债券市场信息探讨信用风险管理。之所以选取债券市场,因为信用债券存量超过30万亿,是企业融资的重要方向,也是最重要的信用类固定收益类产品。
企业债的信用风险来自于两个方面,一是企业本身问题。一般来说,企业的运营和产生现金流的能力是还款的第一来源。其二是债券的增信措施,有的企业盈利能力不行,但因为提供了抵押、担保等增信措施,可以提高其增信。当然,如果企业盈利出了问题,退而求其增信措施,有时候会出现扯皮事件。即使最后还是偿付,从企业盈利恶化,负面信息爆出,到各种扯皮事件出现,不确定增加,债券价格中间会出现剧烈波动,这是多数稳健型产品投资者不愿意面临的事情。因此,我们把信用风险管理的第一顺位放在企业主体的分析上。
去年以来,由于实体经济增速放缓叠加降杠杆政策管理,即使上市公司也出现了不少信用事件,发行的债券延迟支付利息本金甚至违约。如何能提前预警,发现可能违约的企业,做好信用管理,是固定收益投资的头等大事。
四、通过五个维度预警主体信用问题
根据整理,截止2018年底,债券市场重大违约涉及公司主体51个,其中上市公司15个。这些公司违约原因五花八门,给各类投资者带来重大损失,也严重影响了融资者甚至相关行业、版块的诚信。
违约的企业五花八门,原因多种多样。但是如果我们建立好信用风险管理框架体系,所有这些案例都可以分类归因。
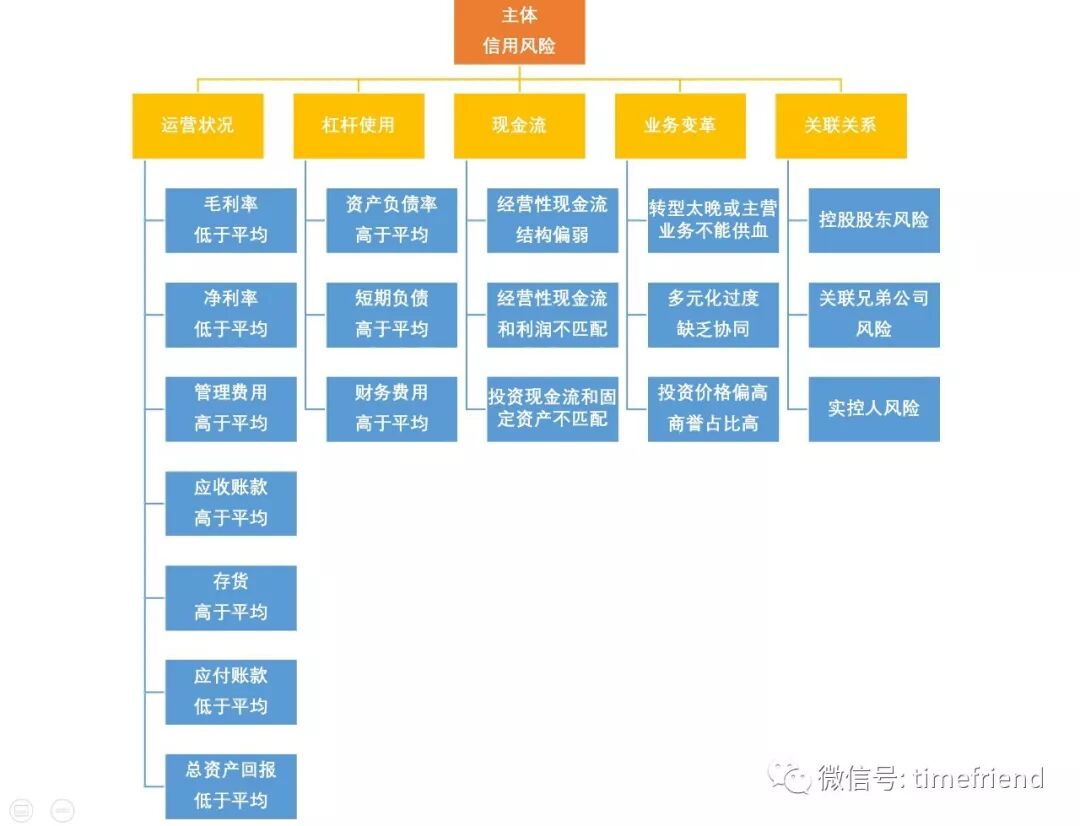
(一)、运营状况象限
企业能否稳定运营,获得盈利,继而产生稳定现金流,首先取决于企业的运营状况。运营状况是信用风险管理者首先应关注的因素。
运营状况体现在两个方面,其一是系统问题,由所处行业的状况决定;其二个性问题,由企业家和团队共同决定。
根据我们的统计分析,一半左右的违约债券集中在产能过剩行业,或者周期行业下行艰难时代。所以,行业问题是信用管理首先需要关注的地方。对于过剩产品或者周期下行行业中的企业,我们对其相对排名的要求要高于普通行业。比如说,如果普通行业我们筛选前1/2的公司进入投资组合池,那么对于产能过剩或者周期下行行业,可能筛选的尺度要上升到2/5甚至1/3。
我们从来不对行业一刀切,困难行业中的优质企业,找到差异化优势和通过成本控制等手段,活下来并图发展,更值得尊重。相比之下,普通行业中运营能力较弱的企业更令人担心。
除了现场尽调,多数运营能力问题可以通过财务数据分析呈现。我们所言的财务分析不是简单的数据罗列,而是建立在大数据思维和工具之上,经历时间、行业等多维度比较,加上财务指标的勾稽对应辨识,形成总体结论。运营能力需要关注的包括不限于如下这些角度:
1) 公司的毛利水平是否明显低于市场平均或行业平均水平。
2)公司毛利水平尚可,但公司净利润是否明显低于市场平均水平或者行业平均水平。
3)分解公司各项费用,是否因为管理费用明显高于市场平均水平或行业平均水平,造成公司净利润低下。
4)下游议价能力是否偏弱。一般反应在应收和存货占比等财务指标高于市场平均水平或行业平均水平。这点要结合行业属性,比如说应收欠款方具体情况,存货是什么来分析。
5)上游议价能力是否偏弱。一般反应在应付占比等财务指标高于市场平均水平或行业平均水平。
6)总资产收益率是否明显低于市场平均水平或行业平均水平。总资产收益是净利润和总资产周转率的乘积。尤其是多年数据,反应了企业长期综合运营能力。
(二)、杠杆使用象限
杠杆使用问题,本质上反应了企业家对于风险的态度。一个企业如果在资产负债率、短期资产负债能力、财务费用等指标明显超过市场平均水平尤其是行业平均水平,这说明企业处于较大的杠杆风险之中,这是信用风险管理第二需要关注的因素。
杠杆问题最初是企业家的风格和自我认知造成的。有些企业家,或对自身能力过于自信,或天生具备较大赌性,往往主动给企业加了较大的杠杆。更为要命的是,当宏观形式大好,行业前途光明的时候,吃到了甜头,从而放大自我认识,加大冒险程度,到经济下行周期才尝到苦果。杠杆问题本身是人性问题,与东西方文化和体制并无直接关系。
杠杆问题期初是企业家主动为之,但到中后期,随着盈利恶化、财务成本上升,主动为之就变成了被动接受,预罢而不能。如果结合财务杠杆和盈利、财务费用等趋势分析,杠杆问题就更加明显。
如何评价自我认识优越并主动放大风险的企业家,我比较欣赏芒格先生的一句话,“宁可选择一个智商为130但以为自己是120的人,也不会选择一个智商是150却以为自己的智商是170的人。” (三)、现金流象限
无论经典的企业,还是新经济下的公司,企业的价值就是最终通过运营,获得利润,产生稳定的现金流。新经济和传统经济可能有容忍期长短的不同;获得盈利的路径不同的区别,但总体上还是要落实到最终产生经营现金流上来。
我们包括不限于如下角度考察现金流:
1)现金流结构。现金流分成经营现金流、投资现金流和融资现金流三项。稳健而有价值的公司,现金流组成往往会呈现“肚皮大,两头小”的结构:企业持续产生大量的经营性现金流,不依赖融资现金流,投资现金流稳定。如果与此不符,则需要关注。
2)现金流和净利润匹配。稳健而有价值的公司,经营性现金流和净利润之比较高(接近或大于1)且经年稳定,比例符合或优于行业平均水平。如果出现净利润很高,但经营现金流较低甚至为负,则需要关注。
3)现金流与固定资产匹配。尤其是资产依赖型行业中,公司的固定资产增量和投资现金流往往成正比关系。如果大量投资之下,公司的固定资产没有增加,甚至反而下降,则需要关注。
以现金流为基础进行分析,有助于检视财务报表的质量。如果一个公司连续多年呈现较优的现金结构,并且现金和利润、固定收益等勾稽关系合理,那么造假的可能性是比较低的。
(四)、业务变革象限
标准普尔信用分析内部文档有句话:“信用分析师不喜欢惊喜”。当企业家准备折腾新业务新领域时,或许风险就悄然来临了。业务变革包括进入新领域、多元化投资和运作等。业务变革分析是信用管理需要关注的第四个象限。
或许有人说,创新和变革本来就是企业家的文化和精神,难道不是应该尊重么?此话不假,但我们需要了解公司创新和变革的内在逻辑和成功概率。
1)业务变革的时机很重要。主动强于被动。当公司传统业务运营尚好,但居安思危,基于对宏观和行业的趋势理解,做足功课后,主动转型,一般是可以接受的。但是如果已经出现行业下滑,公司运营艰难,再提转型,则往往来不及了。往往口号越响亮,结果越悲壮。
2)多元化投资不容易成功。当企业在自己擅长的领域成功以后,不免会考虑投资扩张,或上下游兼并,或行业间通吃。但是从效果上看,能成功转型多元化,运营得好的企业不多。有些大类行业中的细分行业粗看类似,但运营环境相差千里,更不要说上下游兼并。即使运营可以强行并在一起,但运营团队的融合,无论是文化还是利益,都并非易事。信用风险管理需关注热衷于多元化投资扩张的公司,企业自有业务与投资类业务的关联性和内在逻辑,投资后形成业务矩阵的复杂度都需要合理分析。
3)投资价格需要关注。企业的多元化布局,往往通过投资行为,收购兼并完成。除了分析公司自有业务运营能力,业务关联逻辑和整合难度以外,投资收购新业务的价格也是重点。如果被收购业务待价而沽,收购价格偏高,对企业而言,则是高昂的财务成本。财务报表中收购公司付出的溢价体现在公司商誉项中,因此关注公司商誉占比较高的企业,尤其是这些商誉是在股价较高的历史时期形成的。
(五)、关联关系象限
前四个关注角度,都与企业的自身运营有关。但最后一个维度,与运营可能未必有直接关系。一个企业,看起来一切皆好,甚至是现金奶牛,但仍然会面对信用风险。究其原因,受企业的关联者连累使然。
1)企业不幸有了坏爸爸。企业本身运营尚好,但企业的股东尤其是控股股东存在问题,加上公司的治理结构存在缺陷,则企业可能会受到连累。这里出现的问题,可能是企业成为其股东的提款机;也可能是股东将其所拥有股权质押后,无法偿还而导致股权转移,影响公司控制权和运营环境。控股股东的相应股权高质押比例需要关注。
2)企业不幸有了坏兄弟。A企业本身没有运营问题,但可能为B企业提供了担保质押,如果B企业面临的信用风险则会转移到A企业身上。所以考察企业信用风险,同时需要关注其担保抵押事项,涉及的公司信用风险如何。尤其是隐性担保问题。
3)企业不幸有了坏心脏。尤其是民营企业而言,其心脏-实际控制人和企业本身无法隔离,实际控制人的个人行为对公司影响甚大。实际控制人因为外债、不良嗜好等原因,利用公司治理缺陷掏空公司;或因卷入政治、商务贿赂等丑闻,导致公司融资环境或正常经营受影响。这些都是需要关注的点。
图表1:五维信用模型
五、上市公司违约案例分析
截止2018年底违约债券51个中有15个来自上市公司,这点给投资者极大的警醒。在双轨制仍然适用的金融环境中,上市公司虽在某种程度上获得了变相产权保护,但并不意味获得了终身免死金牌。投资者更不能存侥幸心理,信用风险管理需要回到本源,即以价值投资为圭臬,聚焦到公司的运营、治理,乃至现金流,方为正道。
上章建立的五维模型结构,涵盖了信用风险各种可能角度,过往违约案例中均没有漏网之鱼。我们列举部分上市公司违约案例,详细分析。
案例一、乐视网。
乐视网债券15乐视01于2018年8月正式违约。事实上乐视网在违约前已经风声鹤唳,理性投资者甚至可以在2015年债券发行前就可以看见公司的问题。
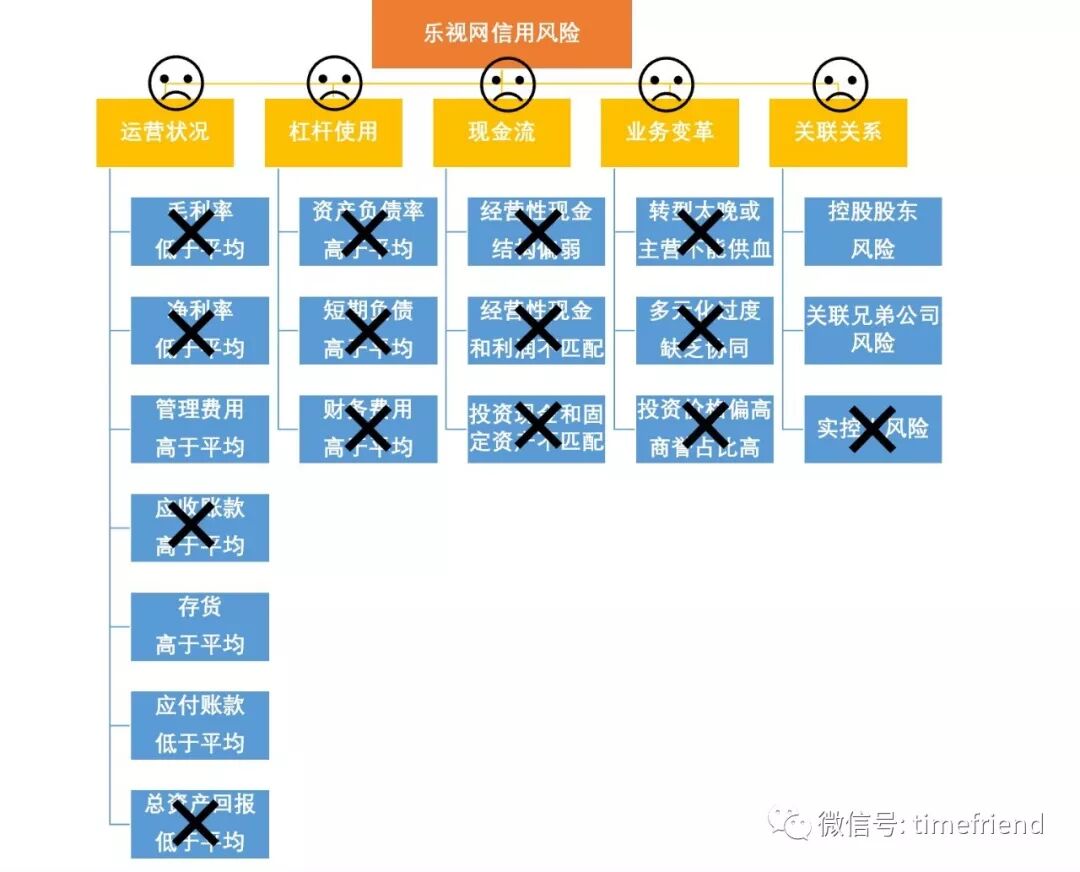
**图表2:五维信用模型分解乐视网信用风险
**
从风险矩阵可以看到,乐视网的风险几乎涵盖了所有维度。列举如下:
1、运营状况。根据2014年年报,乐视网毛利率14.5%,远低于市场平均27.3%;净利率1.9%,远低于行业平均8.3%;此外,公司应收占比21%,远高于行业平均8%。总资产回报率1.5%,远低于行业平均4.5%。
2、杠杆使用。根据2014年年报,乐视网资产负债率62%,远高于行业平均36%;短期负债比(本文中指短期负债/短期资产,大于1为风险警示,下同)1.2,超过境界值;财务费用占比2.5%远高于行业平均0.4%。2014年以后,财务费用占比趋势加速向上,到2017年到达7%以上,2018年则为30%以上,无法收拾。
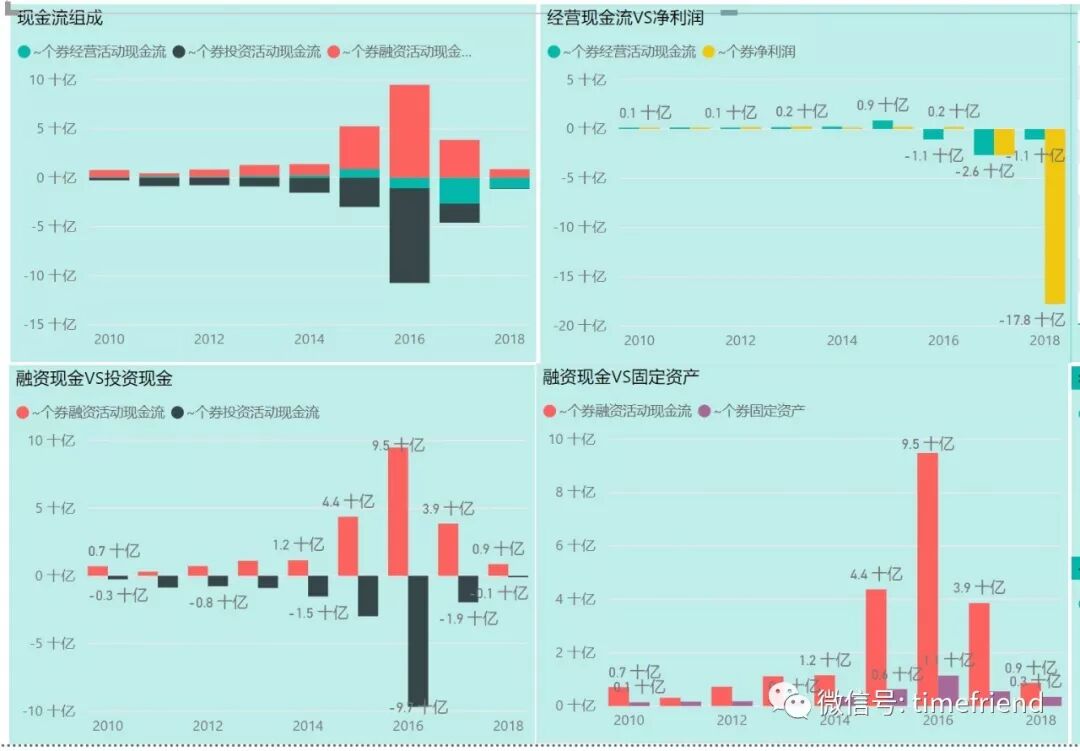
3、现金流。乐视网常年经营性现金流远低于融资和投资现金流;2016年出现经营性现金流为负,但维持较低的净利润;常年大量的融资现金流相比,固定资产增加有限甚至为负。
**图表3:乐视网现金流分析
**
4、业务变革。乐视网的多元化布局突出,但没有能产生现金流的主业支撑。从2014、2015年的财报来看,商誉占比都在20%左右。大量的投资让业务难以为继。
5、关联关系。乐视网的问题,和实控人贾跃亭不无关系。排除好大喜功,靠PPT忽悠这些管理经营层面的事情,其与政治人物的关联更是万劫不复的开端。
案例二、康得新。
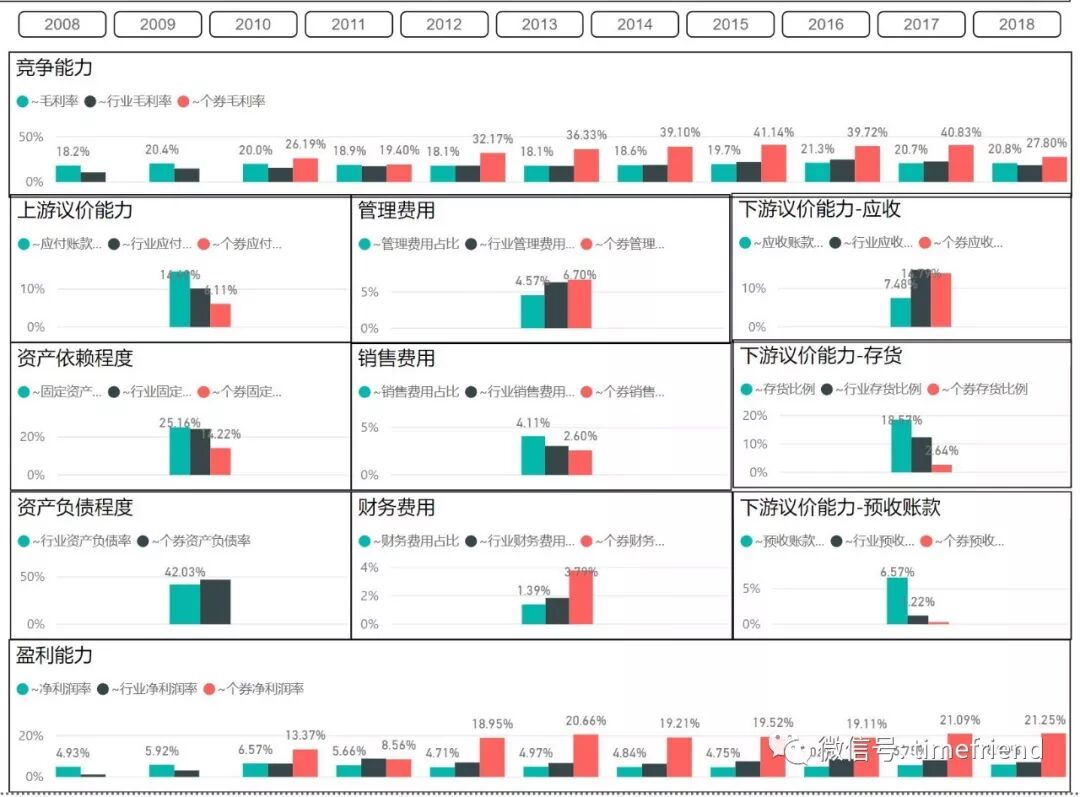
康得新18年发行的短期融资券于2019年1月违约。和千疮百孔、各个维度几乎都有问题的乐视网相比,康得新则很有欺骗性。在违约风险爆发之前,甚至还有不少股票投资专家称之为大牛股。究其原因,其财务报表的运营相关指标非常出色,颇具有迷惑性。
**图表4:康得新运营指标分析
**
从报表数据来看,康得新毛利率和净利率长期稳定超越行业平均水平,存货少,管理费用和销售费用适当。但是,如果我们综合五维模型来看,它的风险仍然显露无疑,可以提前1年以上时间发现问题。
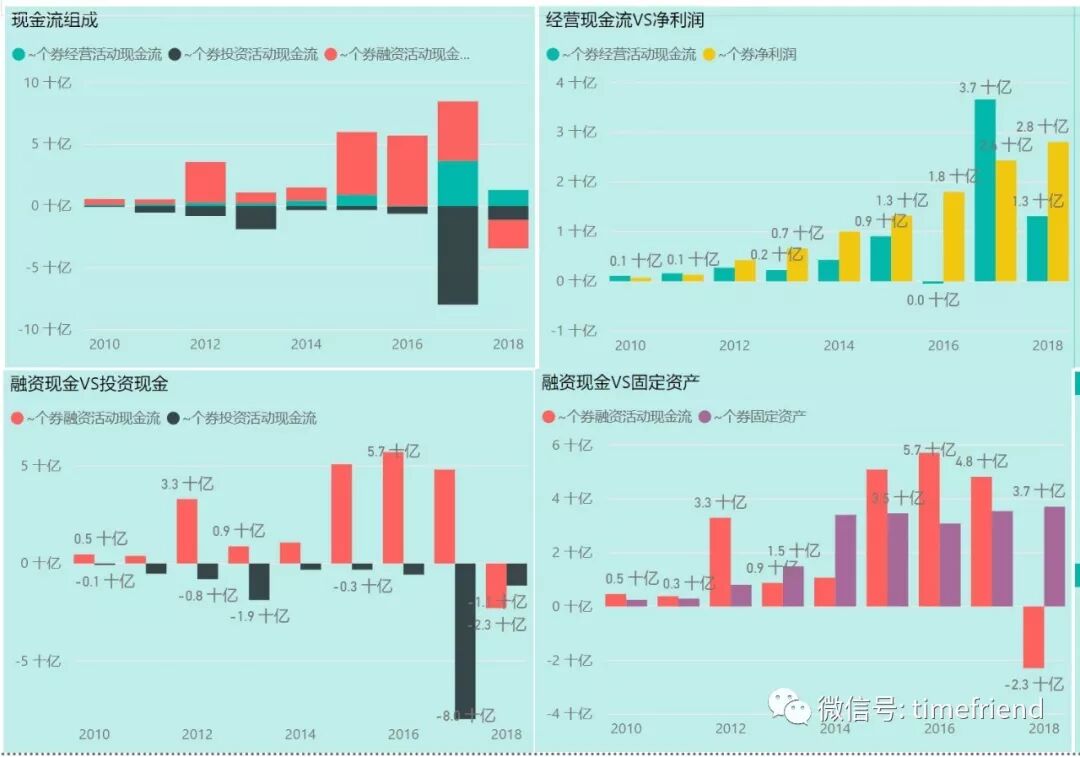
正如我们在前面的分析框架中所谈到,现金流是分析的核心所在。如果一个公司连续多年保持充裕的经营性现金流,并且现金和利润、固定收益等勾稽关系合理,那么造假的可能性是比较低的。反过来说,如果一个公司存在造假嫌疑,那么很可能在这些结构和勾稽关系中现出原形。康得新就是如此。
**图表5:康得新现金流分析
**
康得新的现金流分析,存在明显的异常现象:2016年17亿净利润,但经营现金流为负。这与行业水平以及公司历年规律明显不符;2015-2017年融资150亿,但固定资产基本没有增加;多年高融资现金流,低经营现金流。关注到这些现象以后,再看2017年报出高额的经营现金流,以及2018年大幅分红。很明显,2017年经营性现金流的真实性,以及2018年分红蕴含的股东套现动机,就很值得怀疑和关注了。
案例三、永泰能源。
永泰能源发行的短期融资券17永泰能源CP004于2018年7月5日发生违约。和乐视网大忽悠、康得新刻意造假有些不同,至少从公司运营和财务指标这些公开数据来看,永泰能源还是有些悲壮。
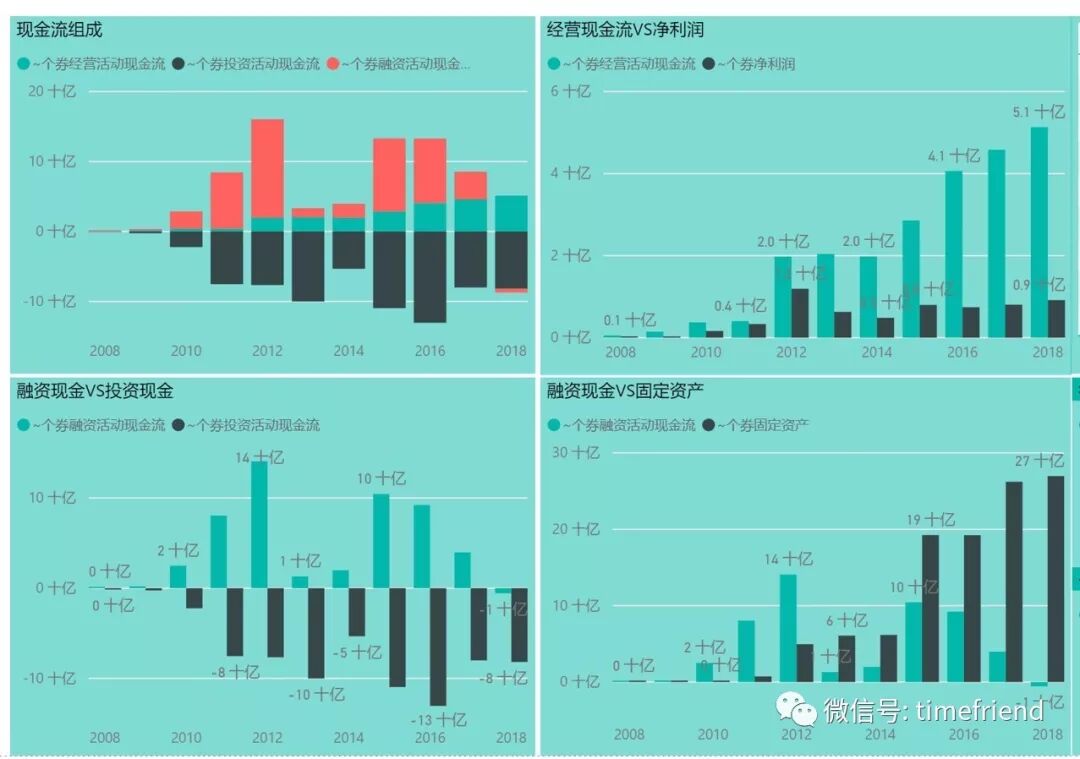
永泰能源运营有可取之处:虽然多年融资巨大,但能产生持续较好的经营现金流;融资和经营现金流基本用于投资,并且带来固定资产的增加。应该来说是个做事的公司。
**图表6:永泰能源现金流分析
**
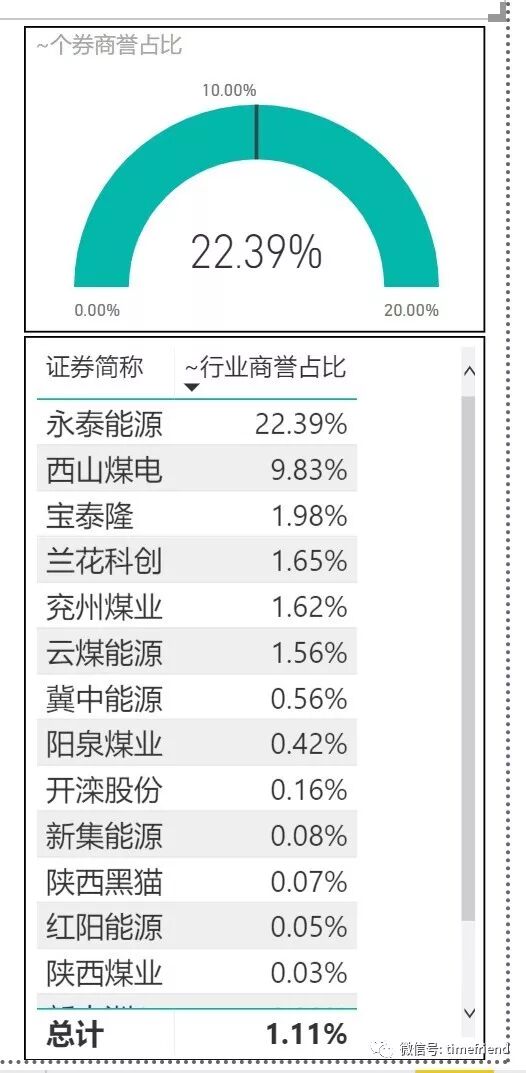
但是,高手容易陷于过度自信。分析永泰能源杠杆相关的指标:多年来高资产负债率平均75%;短期负债比1.85远高于警戒值;财务费用占比更是达到了近20%,行业平均不过2%左右。这些激进的手段蕴藏了风险。再有作为的管理团队,在如此负荷之下,也难以稳健前行。与此同时,2015年公司商誉占比达20%左右,这说明公司在2015年进行了大量溢价投资收购动作,而2015年正好是股票尤其是中小股票暴涨的年份,这时收购价格不会便宜。高杠杆运营,高资金成本,大举多元化投资,带来的风险可想而知。这些风险点在违约前早就有端倪。
**图表7:永泰能源商誉和行业对比分析(2015年)
六、总结和思考**
通过对中国古典文化如《易经》等的学习,有助于我们建立整体观研究体系。易经中有三易,即所谓变易、简易和不易。变易者,与时俱进,敏锐发现新陈代谢中的新因素;简易者,抓住主要矛盾,归纳重要原因;不易者,发现其中不为时过境迁而改变的原因。
虽千变万化,企业债主体面临的信用问题无非以上五个象限。建立优化的数据分析决策模型,并结合完整的研究、尽调体系,这些风险基本可以提前至少半年以上发现,继而可以给予投资者规避重大损失,获得重大价值。
大数据量化分析思维和工具是我们建立整体观研究体系的重要工具。所有研究都应建立在可量化、可回溯、可归纳、可解释的“四可”基础上。大数据分析思维和工具则是“四可”的保障。我们自我研发的量化分析系统平台有助于建立分析框架和验证分析结论。